别再当数字货币是比特币:含义和特点搞明白,看这篇就够
数字货币这两年热度很高,但多数人的理解还停留在"电子钱包"层面。它和扫码支付、银行卡转账完全是两码事,值得花几分钟真正弄明白。
说含义得分两层。狭义上,它特指央行发行的法定数字货币,比如我国的数字人民币,本质是现金的数字化形态,与纸币等值。广义上数字货币含义特点,泛指以加密技术为底层的数字支付工具,包括比特币、稳定币等。日常讨论中多指前者。
最突出的特点是可编程性。纸币花出去就完了,数字人民币却能嵌入智能合约——政府发补贴可限定只能买米面油、过期自动退回;商场设"满100减30",付款时自动核销。"钱带着规则走",这是物理现金做不到的事。
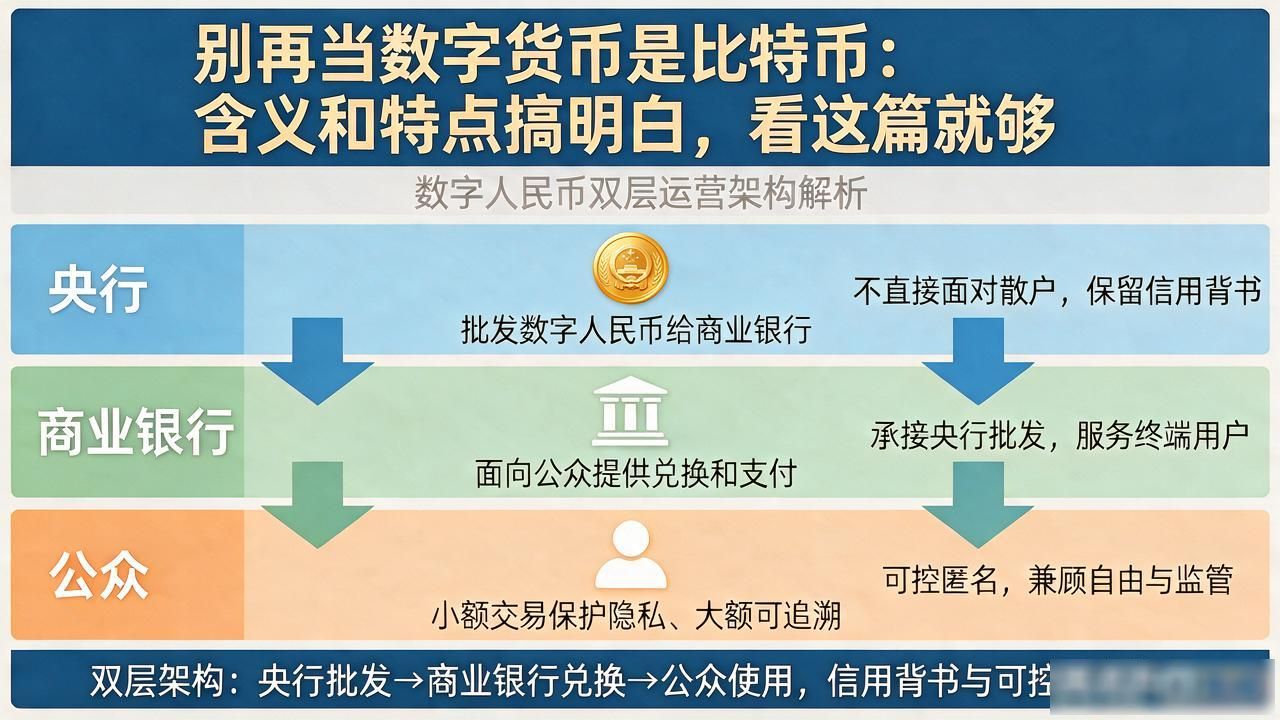
双层运营架构是另一个关键。央行把数字人民币批发给商业银行,再由它们面向公众提供兑换和支付。央行不直接面对散户,保留了信用背书;"可控匿名"让小额交易保护隐私、大额可追溯别再当数字货币是比特币:含义和特点搞明白,看这篇就够,兼顾自由与监管。
常被忽略的一点:数字人民币属于M0,替换的是现金层而非存款。它不产生利息,存在手机钱包里和揣一沓纸币在口袋中地位相同,不会动摇商业银行的存款基础,和电子转账有本质区别。
下次碰到"数字货币"四个字,先把这两层含义和几个特点在心里过一遍,判断就准了。


