内循环和数字货币到底咋配合?干了十二年银行的我给你掰清楚
我在银行研究部干了十二年,盯过无数份宏观报告。内循环和数字货币这对组合,本质是一套"内需引擎加结算工具"的联动逻辑内循环和数字货币,多数人只看到技术层面,没算清背后的经济账。
内循环的痛点不是没需求,是需求散、结算慢、跨区摩擦大。浙江工厂给成都零售商供货,账期拖九十天,中间夹三层经销环节。数字人民币离线支付加智能合约定时清算内循环和数字货币到底咋配合?干了十二年银行的我给你掰清楚,把链路压到T+1,资金周转率直接翻一倍,工厂敢多接单,零售端也愿意补货。
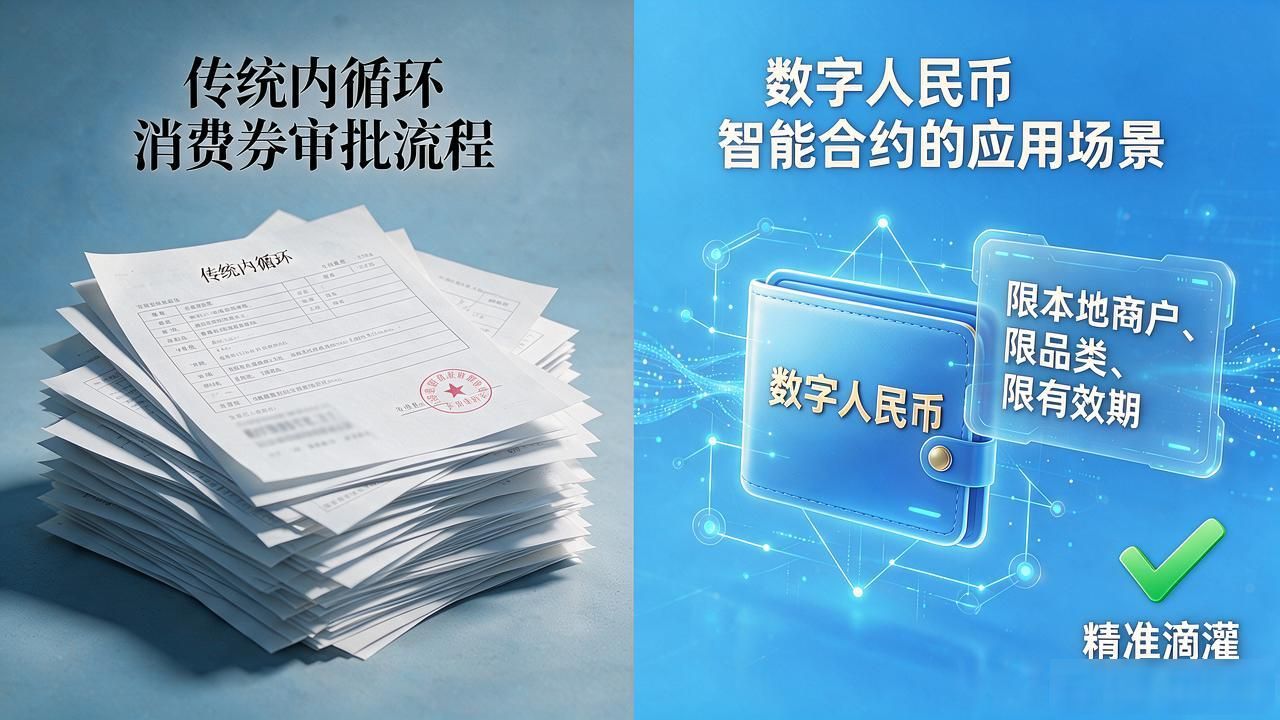
智能合约这块最容易被低估。传统内循环里消费券、补贴靠层层审批,到末端已经"变味"。数字人民币可以预设使用场景——限本地商户、限品类、限有效期,钱到了该花的口袋就花不出给投机。去年某地文旅消费券试点,核销率从四十多跳到七十八,精准滴灌的效果就这么出来的。
内循环跑通得知道"货往哪走、钱往哪流"。数字人民币交易颗粒度到笔、到商户、到区域,监管端能实时看到跨省消费热力图。我见过一份内部分析:某省把本地农产品直供对接南方五省社区团购,物流成本降了十二个点,靠的就是结算数据反哺仓储布点。
普通人最关心"跟我钱包有啥关系"。现阶段影响有限,但趋势摆在那:社保、公积金、跨境结算逐步接入数字人民币钱包后,收入、消费、理财在一个体系里完成,手续费和中间环节被砍掉。内循环不是让你多花钱,是让每块钱流得更快、花在刀刃上。


