数字货币还是数字凭证?搞清这层关系,别交认知税
在银行支付条线干了二十多年,我越来越觉得外界对"数字货币"的想象和它真实的法律定位之间有一道不小的裂缝。很多人一听到这四个字就联想到自由兑换、去中心化,但翻开法规和技术文档,你会发现它的底层逻辑更接近一种数字凭证——由特定机构签发的电子债权债务记录。
拿数字人民币来说,它锚定的是法币,不是独立的价值存储。你花出去的一块钱eCNY,背后对应的是商业银行体系里实实在在的负债,跟你在手机银行里转的那笔钱本质没区别。所谓"货币"更多体现在流通功能上——点对点、可离线——而非一种全新的价值载体。它解决的是支付效率问题数字货币或是数字凭证,不是货币主权问题。
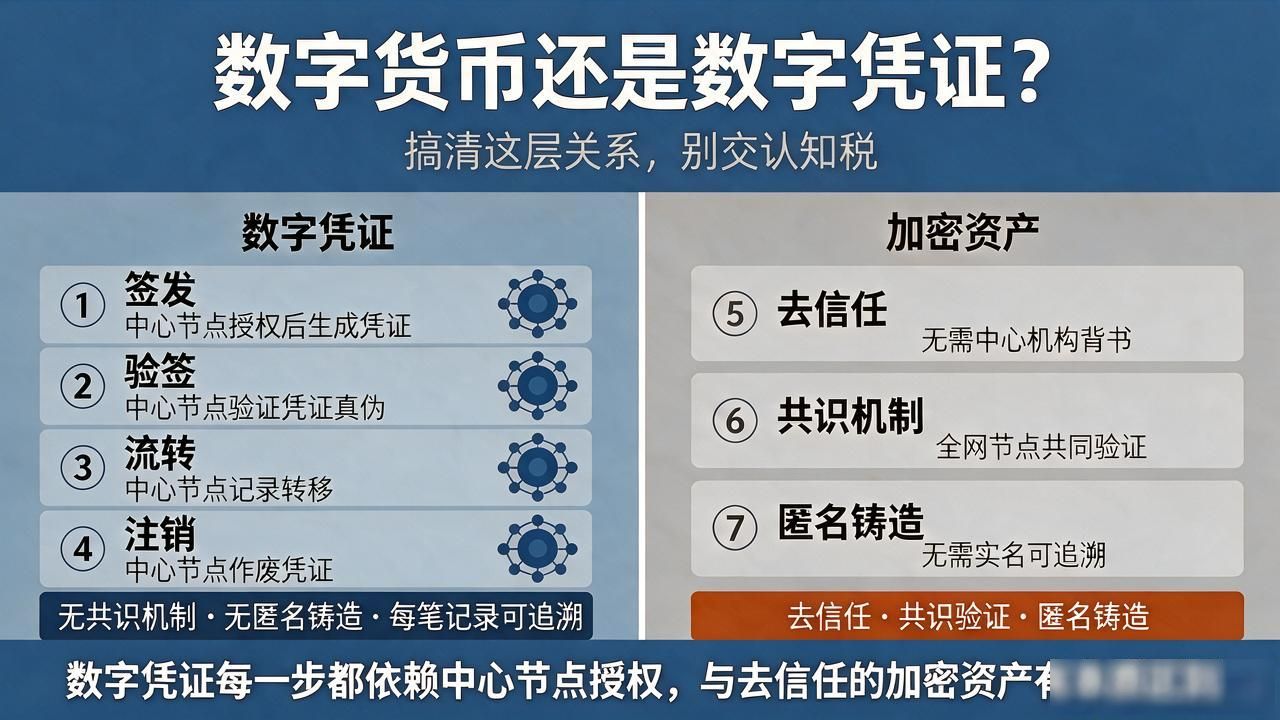
从技术架构看,数字凭证的特征更为明显:签发、验签、流转、注销,每一步都依赖中心节点的授权。没有共识机制,没有匿名铸造,每一笔记录都能追溯到具体主体。海外那些"去信任"的加密资产和这套体系压根不是一回事。把两者混为一谈,是过去几年金融科普里最常见的误读。
落到普通人身上数字货币还是数字凭证?搞清这层关系,别交认知税,这意味着什么?你钱包里的那串数字,不是"你的钱",而是"机构欠你的钱"的电子化表达,信用背书来自签发方而非算法。下次再有人跟你说"数字货币会取代纸币",你不妨先问一句:你手里那个数字,到底是货币,还是一张没到期的凭证?


