央行数字货币三点解析:法偿、匿名、可编程,数字人民币的核心就这三样
数字人民币不是"电子现金的升级版",而是一套从底层重新设计的货币基础设施。我在支付清算一线看了三年试点数据,核心变化就三处:法偿地位、匿名与可追溯的平衡、可编程性。这三点看懂,基本就抓住了央行数字货币的骨架。
很多人把数字人民币和微信支付宝搞混。区别在于法偿性——拒收数字人民币,法律上站不住。2025年修订的《人民币管理条例》已把数字人民币明确写入,商家不得拒收。它不是某个公司的"余额",而是跟纸币同等地位的法定货币,背后是央行信用兜底,这笔账完全不同。
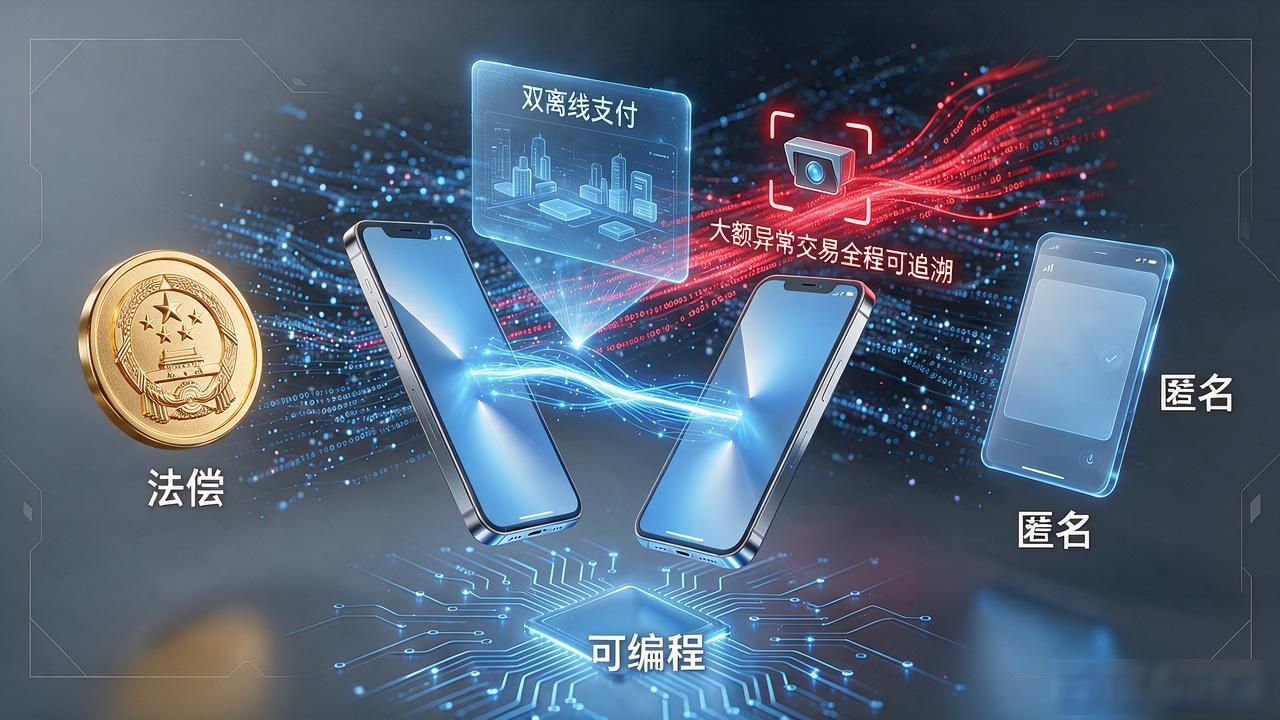
小额交易对商户完全匿名,只有央行掌握真实身份;大额和异常交易则全程可追溯。这种"可控匿名"既保护了普通人隐私,也给反洗钱、反恐融资留了后手。试点中已跑通双离线支付场景,两台设备碰一碰就能完成交易央行数字货币三点解析:法偿、匿名、可编程,数字人民币的核心就这三样,断网照样用,这在传统电子支付里做不到。
再往深一层,是可编程性。智能合约直接写在货币上,工资发放可设"只能消费不能转出",政府补贴能精准到户并锁定用途。2026年广州、成都试点已落地跨行分账和条件支付,不是PPT概念央行数字货币三点解析,是正在跑的工程。
三点拆完你会发现,数字人民币改的不只是"付钱"这个动作。你平时用哪款钱包?体验过离线碰一碰支付吗?欢迎聊聊你的实际感受。


