想给数字货币算VaR值?历史模拟、参数法和蒙特卡洛实测对比
数字货币价格波动剧烈、尾部风险突出想给数字货币算VaR值?历史模拟、参数法和蒙特卡洛实测对比,直接套银行那套95%置信度VaR框架,算出来的数字往往严重低估真实损失。做风控这几年,我把三种主流算法的实操要点捋了一遍。
参数法的核心是GARCH模型。比特币日收益波动率不是常数数字货币计算VaR值,今天3%明天可能飙到12%,固定标准差接不住。我用GARCH(1,1)拟合,取条件方差外推值乘以z分位数(95%对应1.645),再乘持仓市值得单币种VaR。多币种组合还要算协方差矩阵,用极值理论修正尾部更靠谱。
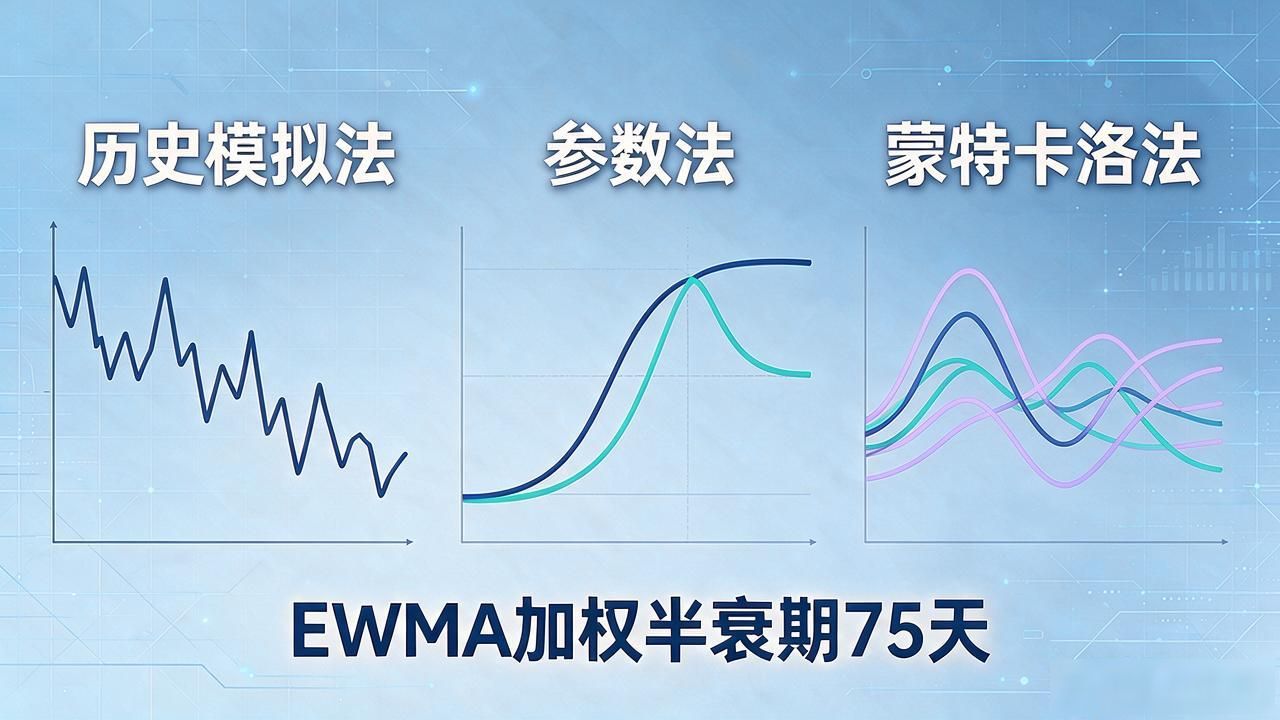
历史模拟法更"笨"但稳。取过去250个交易日日收益率排序,取5%分位即VaR。问题是数字货币交易日历不连续,周末也跑,250天样本混了不同情绪阶段。实操中我做EWMA加权,半衰期75天,比等权效果好一截。
蒙特卡洛适合多资产组合和非参数依赖。用Copula刻画币种间相关性——BTC和ETH暴跌时相关性能飙到0.85——模拟10万次路径取5%分位。GPU跑一晚出结果,适合压力测试。
流动性折价必须算,凌晨滑点能吃掉2%-5%;稳定币脱锚风险得单独建模;监管跳空缺口历史模拟覆盖不到,要手动加情景。你手上是单币还是多币组合?VaR算完打算配多厚的止损?